Domain ozin.de kaufen?
Wir ziehen mit dem Projekt
ozin.de um.
Sind Sie am Kauf der Domain
ozin.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ozin.de kaufen?
Welche Versicherungen bei Immobilienfinanzierung?
Welche Versicherungen bei Immobilienfinanzierung? Bei einer Immobilienfinanzierung sind verschiedene Versicherungen wichtig, um sich abzusichern. Dazu gehören in der Regel eine Wohngebäudeversicherung, die Schutz vor Schäden am Gebäude bietet, sowie eine Hausratversicherung, die den Inhalt der Immobilie absichert. Auch eine Risikolebensversicherung kann sinnvoll sein, um im Todesfall des Kreditnehmers die Restschuld abzudecken. Zudem kann eine Berufsunfähigkeitsversicherung ratsam sein, um die monatlichen Raten weiterhin zahlen zu können, falls man aus gesundheitlichen Gründen nicht mehr arbeiten kann. Es ist wichtig, sich individuell beraten zu lassen, um die passenden Versicherungen für die Immobilienfinanzierung zu finden. **
Wie viel Eigenkapital für Immobilienfinanzierung?
Wie viel Eigenkapital für eine Immobilienfinanzierung benötigt wird, hängt von verschiedenen Faktoren ab, wie z.B. dem Kreditgeber, dem Wert der Immobilie und der Art des Kredits. In der Regel wird ein Eigenkapitalanteil von mindestens 20% empfohlen, um bessere Konditionen zu erhalten und das Risiko für den Kreditgeber zu verringern. Allerdings gibt es auch Programme, bei denen eine Finanzierung mit einem geringeren Eigenkapitalanteil möglich ist. Es ist ratsam, sich mit einem Finanzexperten oder einem Kreditgeber in Verbindung zu setzen, um eine genaue Einschätzung des benötigten Eigenkapitals für die Immobilienfinanzierung zu erhalten. **
Ähnliche Suchbegriffe für Immobilienfinanzierung
Top-Angebote
Produkte zum Begriff Immobilienfinanzierung:
-
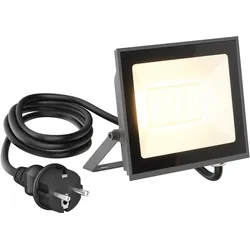
ledscom.de LED Wandstrahler / Gartenstrahler OZIN, IP65, Stecker, anthrazit, 30 W, 2466 lm, warmweißBesonders helle Ausleuchtung Der hocheffiziente LED-Strahler OZIN erzeugt eine hervorragende Helligkeit (2466 lm bei einer Leistungsaufnahme von nur 30 W) und ermöglicht eine effektvolle Beleuchtung im Außenbereich, z.B. an der Garage, in der Einfahrt, im Garten und an der Hauswand. Leuchtenkopf um 180° schwenkbar Der robuste Fluter aus pulverbeschichtetem Aluminium bietet mit seinem großen, schwenkbaren Leuchtenkopf die Möglichkeit, den Lichtkegel individuell auszurichten. So können gewünschte Akzente gesetzt und Bereiche gezielt ausgeleuchtet werden. Schutzart IP65 Der robuste Außenstrahler sorgt für eine zuverlässige Beleuchtung rund ums Haus, egal ob Garten, Terrasse oder Einfahrt. Dank wetterfestem Gehäuse und langlebiger LED-Technologie ist er optimal für den Außenbereich geeignet. 230 V Anschluss Dank Schuko-Stecker ist die Gartenleuchte sofort einsatzbereit und ermöglicht eine effiziente und zuverlässige Beleuchtung. Die Installation gestaltet sich einfach und schnell. Individuelle Anwendungsmöglichkeiten Der Außenstrahler OZIN ist als Wand-, Decken-, Garten- oder Eingangsbeleuchtung vielseitig einsetzbar und taucht Ihren Outdoor-Bereich in ein stimmungsvolles Ambiente. Flache Bauform Abmessung: 140 x 110 x 27 mm10,00 €*Versand: 3,90 €Sichere Weiterleitung zum Anbieter
-
Sigel Formularbuch »Bestellung« BE525 rosa, 14.8x21 cmFormularbuch »Bestellung« BE525, Anwendungsbereich: Bestellung, Chlorfrei: Ja, Holzfrei: Ja, Höhe: 210 mm, Ausführung der Bindung: Spezial-Rückenleimung, Papierformat: A5, Anzahl der Blätter: 50 Blatt, Anzahl der Durchschläge: 1 Blatt, Besonderheiten: farbige Durchschläge, Breite: 148 mm, Farbe der Durchschläge: rosa, Farbe des Papiers: weiß, Papiergewicht: 60 g/m2, perforiert: Ja, Abheftlochung vorhanden: Ja, selbstdurchschreibend: Nein, Seitenzahlen vorhanden: Nein, Sprache: deutsch, Gestaltung / Ausführung: 2-fach, Durchschreibepapier vorhanden: Ja, Papierprodukte/Formularbuch/Auftragsbuch & Bonbuch4,75 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter

-
Wann wird eine Immobilienfinanzierung abgelehnt?
Eine Immobilienfinanzierung kann aus verschiedenen Gründen abgelehnt werden. Dazu gehören unter anderem eine unzureichende Bonität des Kreditnehmers, zu geringes Eigenkapital, eine unsichere Einkommenssituation oder eine bereits bestehende hohe Verschuldung. Auch die Immobilie selbst kann eine Rolle spielen, wenn sie beispielsweise in einem schlechten Zustand ist oder der Wert nicht den Anforderungen der Bank entspricht. Zudem können sich auch gesetzliche Vorgaben oder interne Richtlinien der Bank negativ auf die Genehmigung einer Immobilienfinanzierung auswirken. Letztendlich ist es wichtig, sich im Vorfeld gut zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die Chancen auf eine erfolgreiche Finanzierung zu erhöhen. **
-
Wie läuft eine Immobilienfinanzierung ab?
Eine Immobilienfinanzierung läuft in der Regel in mehreren Schritten ab. Zunächst muss der Käufer ein passendes Finanzierungsangebot bei einer Bank oder einem Finanzdienstleister einholen. Dafür werden in der Regel Einkommensnachweise, Bonitätsprüfungen und weitere Unterlagen benötigt. Anschließend wird die Finanzierungszusage erteilt und der Kaufvertrag für die Immobilie unterzeichnet. Danach erfolgt die Auszahlung des Darlehens und die Eintragung der Grundschuld im Grundbuch. Die monatlichen Ratenzahlungen beginnen und die Immobilie dient als Sicherheit für das Darlehen. **
-
Wie lange sollte eine Immobilienfinanzierung laufen?
Wie lange eine Immobilienfinanzierung laufen sollte, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Darlehens, der monatlichen Rückzahlungsfähigkeit und den individuellen finanziellen Zielen. In der Regel werden Immobilienfinanzierungen über einen Zeitraum von 10 bis 30 Jahren abgeschlossen. Es ist wichtig, eine Laufzeit zu wählen, die es ermöglicht, die monatlichen Raten bequem zu bedienen, ohne die finanzielle Belastung zu groß werden zu lassen. Eine längere Laufzeit kann zu niedrigeren monatlichen Raten führen, aber auch zu höheren Gesamtkosten aufgrund der Zinsen. Es ist ratsam, sich von einem Finanzexperten beraten zu lassen, um die optimale Laufzeit für die Immobilienfinanzierung zu ermitteln. **
-
Was bedeutet Eigenleistung bei der Immobilienfinanzierung?
Was bedeutet Eigenleistung bei der Immobilienfinanzierung? Eigenleistung bezieht sich auf die finanzielle oder materielle Beteiligung des Kreditnehmers am Bau oder Kauf einer Immobilie. Dies kann bedeuten, dass der Kreditnehmer einen Teil des Kaufpreises aus eigenen Mitteln bezahlt oder durch handwerkliche Arbeiten am Bau oder Renovierung der Immobilie einen Teil der Kosten einspart. Eigenleistung kann dazu beitragen, die Gesamtkosten der Immobilienfinanzierung zu senken und die Eigenkapitalquote zu erhöhen. Es ist wichtig, dass die Eigenleistung im Voraus mit der Bank abgestimmt wird, um sicherzustellen, dass sie als Eigenkapital anerkannt wird. **
Wie können potenzielle Käufer eine Immobilienfinanzierung erhalten?
Potenzielle Käufer können eine Immobilienfinanzierung erhalten, indem sie ihre finanzielle Situation analysieren und ein Budget festlegen. Anschließend sollten sie verschiedene Angebote von Banken und Finanzinstituten vergleichen, um das beste Angebot zu finden. Nach der Auswahl eines geeigneten Kreditgebers können sie einen Antrag stellen und alle erforderlichen Unterlagen einreichen, um die Finanzierung zu erhalten. **
Welche Unterlagen braucht die Bank für eine Immobilienfinanzierung?
Welche Unterlagen braucht die Bank für eine Immobilienfinanzierung? Die Bank benötigt in der Regel Einkommensnachweise wie Gehaltsabrechnungen oder Steuererklärungen, um die Kreditwürdigkeit des Kreditnehmers zu prüfen. Außerdem werden Unterlagen zur Immobilie selbst benötigt, wie z.B. der Kaufvertrag oder eine Bewertung des Objekts. Darüber hinaus werden oft auch Kontoauszüge, eine Selbstauskunft und Informationen zu bestehenden Verbindlichkeiten angefordert. Es ist wichtig, alle erforderlichen Unterlagen vollständig und zeitnah einzureichen, um den Finanzierungsprozess zu beschleunigen. **
Top-Angebote
Produkte zum Begriff Immobilienfinanzierung:
-
ledscom.de LED Wandstrahler / Gartenstrahler OZIN, IP65, Stecker, anthrazit, 30 W, 2466 lm, warmweißBesonders helle Ausleuchtung Der hocheffiziente LED-Strahler OZIN erzeugt eine hervorragende Helligkeit (2466 lm bei einer Leistungsaufnahme von nur 30 W) und ermöglicht eine effektvolle Beleuchtung im Außenbereich, z.B. an der Garage, in der Einfahrt, im Garten und an der Hauswand. Leuchtenkopf um 180° schwenkbar Der robuste Fluter aus pulverbeschichtetem Aluminium bietet mit seinem großen, schwenkbaren Leuchtenkopf die Möglichkeit, den Lichtkegel individuell auszurichten. So können gewünschte Akzente gesetzt und Bereiche gezielt ausgeleuchtet werden. Schutzart IP65 Der robuste Außenstrahler sorgt für eine zuverlässige Beleuchtung rund ums Haus, egal ob Garten, Terrasse oder Einfahrt. Dank wetterfestem Gehäuse und langlebiger LED-Technologie ist er optimal für den Außenbereich geeignet. 230 V Anschluss Dank Schuko-Stecker ist die Gartenleuchte sofort einsatzbereit und ermöglicht eine effiziente und zuverlässige Beleuchtung. Die Installation gestaltet sich einfach und schnell. Individuelle Anwendungsmöglichkeiten Der Außenstrahler OZIN ist als Wand-, Decken-, Garten- oder Eingangsbeleuchtung vielseitig einsetzbar und taucht Ihren Outdoor-Bereich in ein stimmungsvolles Ambiente. Flache Bauform Abmessung: 140 x 110 x 27 mm10,00 €*Versand: 3,90 €Sichere Weiterleitung zum Anbieter
-
Welche Versicherungen bei Immobilienfinanzierung?
Welche Versicherungen bei Immobilienfinanzierung? Bei einer Immobilienfinanzierung sind verschiedene Versicherungen wichtig, um sich abzusichern. Dazu gehören in der Regel eine Wohngebäudeversicherung, die Schutz vor Schäden am Gebäude bietet, sowie eine Hausratversicherung, die den Inhalt der Immobilie absichert. Auch eine Risikolebensversicherung kann sinnvoll sein, um im Todesfall des Kreditnehmers die Restschuld abzudecken. Zudem kann eine Berufsunfähigkeitsversicherung ratsam sein, um die monatlichen Raten weiterhin zahlen zu können, falls man aus gesundheitlichen Gründen nicht mehr arbeiten kann. Es ist wichtig, sich individuell beraten zu lassen, um die passenden Versicherungen für die Immobilienfinanzierung zu finden. **
-
Wie viel Eigenkapital für Immobilienfinanzierung?
Wie viel Eigenkapital für eine Immobilienfinanzierung benötigt wird, hängt von verschiedenen Faktoren ab, wie z.B. dem Kreditgeber, dem Wert der Immobilie und der Art des Kredits. In der Regel wird ein Eigenkapitalanteil von mindestens 20% empfohlen, um bessere Konditionen zu erhalten und das Risiko für den Kreditgeber zu verringern. Allerdings gibt es auch Programme, bei denen eine Finanzierung mit einem geringeren Eigenkapitalanteil möglich ist. Es ist ratsam, sich mit einem Finanzexperten oder einem Kreditgeber in Verbindung zu setzen, um eine genaue Einschätzung des benötigten Eigenkapitals für die Immobilienfinanzierung zu erhalten. **
-
Wann wird eine Immobilienfinanzierung abgelehnt?
Eine Immobilienfinanzierung kann aus verschiedenen Gründen abgelehnt werden. Dazu gehören unter anderem eine unzureichende Bonität des Kreditnehmers, zu geringes Eigenkapital, eine unsichere Einkommenssituation oder eine bereits bestehende hohe Verschuldung. Auch die Immobilie selbst kann eine Rolle spielen, wenn sie beispielsweise in einem schlechten Zustand ist oder der Wert nicht den Anforderungen der Bank entspricht. Zudem können sich auch gesetzliche Vorgaben oder interne Richtlinien der Bank negativ auf die Genehmigung einer Immobilienfinanzierung auswirken. Letztendlich ist es wichtig, sich im Vorfeld gut zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die Chancen auf eine erfolgreiche Finanzierung zu erhöhen. **
-
Wie läuft eine Immobilienfinanzierung ab?
Eine Immobilienfinanzierung läuft in der Regel in mehreren Schritten ab. Zunächst muss der Käufer ein passendes Finanzierungsangebot bei einer Bank oder einem Finanzdienstleister einholen. Dafür werden in der Regel Einkommensnachweise, Bonitätsprüfungen und weitere Unterlagen benötigt. Anschließend wird die Finanzierungszusage erteilt und der Kaufvertrag für die Immobilie unterzeichnet. Danach erfolgt die Auszahlung des Darlehens und die Eintragung der Grundschuld im Grundbuch. Die monatlichen Ratenzahlungen beginnen und die Immobilie dient als Sicherheit für das Darlehen. **
Ähnliche Suchbegriffe für Immobilienfinanzierung
-
Sigel Formularbuch »Bestellung« BE525 rosa, 14.8x21 cmFormularbuch »Bestellung« BE525, Anwendungsbereich: Bestellung, Chlorfrei: Ja, Holzfrei: Ja, Höhe: 210 mm, Ausführung der Bindung: Spezial-Rückenleimung, Papierformat: A5, Anzahl der Blätter: 50 Blatt, Anzahl der Durchschläge: 1 Blatt, Besonderheiten: farbige Durchschläge, Breite: 148 mm, Farbe der Durchschläge: rosa, Farbe des Papiers: weiß, Papiergewicht: 60 g/m2, perforiert: Ja, Abheftlochung vorhanden: Ja, selbstdurchschreibend: Nein, Seitenzahlen vorhanden: Nein, Sprache: deutsch, Gestaltung / Ausführung: 2-fach, Durchschreibepapier vorhanden: Ja, Papierprodukte/Formularbuch/Auftragsbuch & Bonbuch4,75 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
Kundenstopper A1 Komplettset RabattZeigen Sie Passanten das Sie eine Rabatt-Aktion haben. Ideal für Einzelhandel und Einkaufszentren. ein einfaches, praktisches und effectives Werbtool. Der Kundenstopper ist eine A-förmige Aluminiumkonstruktion und hat ein 32mm dickes, stabiles und langelebiges Profil. Perfekt für den Innen- und überdachten Außenbereich im Format DIN A1. ein exzellenter Weg um Passanten für Ihre Ware zu begeistern.73,69 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Klapprahmen A1 Komplettset RabattZeigen Sie das Sie eine Rabatt-Aktion haben. Ideal für Einzelhandel und Einkaufszentren. Ein perfektes Werbetool für jedes Budget. Der Klapprahmen ist ein elegnater silberner Posterrahmen mit 25 mm Profil. Im DIN A1 Format erhältlich. Wechseln Sie Ihr Poster einfach und schnell, ohne den Rahmen von der Wand zu nehmen.21,28 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Wie lange sollte eine Immobilienfinanzierung laufen?
Wie lange eine Immobilienfinanzierung laufen sollte, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Darlehens, der monatlichen Rückzahlungsfähigkeit und den individuellen finanziellen Zielen. In der Regel werden Immobilienfinanzierungen über einen Zeitraum von 10 bis 30 Jahren abgeschlossen. Es ist wichtig, eine Laufzeit zu wählen, die es ermöglicht, die monatlichen Raten bequem zu bedienen, ohne die finanzielle Belastung zu groß werden zu lassen. Eine längere Laufzeit kann zu niedrigeren monatlichen Raten führen, aber auch zu höheren Gesamtkosten aufgrund der Zinsen. Es ist ratsam, sich von einem Finanzexperten beraten zu lassen, um die optimale Laufzeit für die Immobilienfinanzierung zu ermitteln. **
-
Was bedeutet Eigenleistung bei der Immobilienfinanzierung?
Was bedeutet Eigenleistung bei der Immobilienfinanzierung? Eigenleistung bezieht sich auf die finanzielle oder materielle Beteiligung des Kreditnehmers am Bau oder Kauf einer Immobilie. Dies kann bedeuten, dass der Kreditnehmer einen Teil des Kaufpreises aus eigenen Mitteln bezahlt oder durch handwerkliche Arbeiten am Bau oder Renovierung der Immobilie einen Teil der Kosten einspart. Eigenleistung kann dazu beitragen, die Gesamtkosten der Immobilienfinanzierung zu senken und die Eigenkapitalquote zu erhöhen. Es ist wichtig, dass die Eigenleistung im Voraus mit der Bank abgestimmt wird, um sicherzustellen, dass sie als Eigenkapital anerkannt wird. **
-
Wie können potenzielle Käufer eine Immobilienfinanzierung erhalten?
Potenzielle Käufer können eine Immobilienfinanzierung erhalten, indem sie ihre finanzielle Situation analysieren und ein Budget festlegen. Anschließend sollten sie verschiedene Angebote von Banken und Finanzinstituten vergleichen, um das beste Angebot zu finden. Nach der Auswahl eines geeigneten Kreditgebers können sie einen Antrag stellen und alle erforderlichen Unterlagen einreichen, um die Finanzierung zu erhalten. **
-
Welche Unterlagen braucht die Bank für eine Immobilienfinanzierung?
Welche Unterlagen braucht die Bank für eine Immobilienfinanzierung? Die Bank benötigt in der Regel Einkommensnachweise wie Gehaltsabrechnungen oder Steuererklärungen, um die Kreditwürdigkeit des Kreditnehmers zu prüfen. Außerdem werden Unterlagen zur Immobilie selbst benötigt, wie z.B. der Kaufvertrag oder eine Bewertung des Objekts. Darüber hinaus werden oft auch Kontoauszüge, eine Selbstauskunft und Informationen zu bestehenden Verbindlichkeiten angefordert. Es ist wichtig, alle erforderlichen Unterlagen vollständig und zeitnah einzureichen, um den Finanzierungsprozess zu beschleunigen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.